栏目: 作者:章 云(资格证书号:A0170615080001) 时间:2026-09-15 查看:次
风险提示:本文所有观点不构成任何投资买卖建议,据此入市风险自负。股市有风险,投资需谨慎!
【市场信息】
【特朗普称愿与伊朗谈判 提出美方要收“护航补偿”】美国总统特朗普14日在社交媒体发布多条帖文为其对伊朗政策辩护。特朗普称对与伊朗谈判持“开放”态度,并称美方在霍尔木兹海峡帮助石油运输,各国应对美进行“护航补偿”。特朗普称,伊朗“迫切”希望达成协议,“我们对这一设想持开放态度”。此前,特朗普称,美伊战事将在11月美国国会中期选举完成后“立即结束”,同伊朗恢复谈判“并非我们目前考虑的事情”。特朗普还称,全美普遍物价上涨不是他的责任,并将其归罪于拜登政府。他称,“除油价暂时处于高位外,其他物价正在大幅回落,一旦与伊朗的军事冲突结束,油价也将直线暴跌”。他还宣称,美国正在帮助油轮通过霍尔木兹海峡,“各国应当在冲突结束后对美国进行补偿”。此外,特朗普否认美军因伊朗战事出现弹药短缺问题,称美国目前生产的先进武器“数量创下历史新高”,这些武器每天都被运往中东及其他地区的美军部队。来源:财联社
【美股三大指数收跌 费城半导体指数跌近6% 网络安全概念股大涨】美股三大指数09月14日收盘全线下跌。截至收盘,道琼斯工业平均指数比前一交易日下跌152.09点,收于52421.2点,跌幅为0.29%;标准普尔500种股票指数下跌37.0点,收于7619.98点,跌幅为0.48%;纳斯达克综合指数下跌146.63点,收于26186.41点,跌幅为0.56%。大型科技股走势分化,谷歌-A涨3.22%、Meta涨2.71%、微软涨1.97%、苹果涨0.24%;英伟达跌3.36%、特斯拉跌1.77%、亚马逊跌1.26%。AI硬件股集体下挫,费城半导体指数跌5.86%,网络安全股大涨。来源:财联社
【中金:外部扰动对A股影响仍偏阶段性 长期稳进趋势仍有望延续】中金公司研报称,短期来看,海外扰动影响仍待消化,中东地缘局势仍存不确定性,美联储公信力修复仍需时间,同时9月作为美国投资级信用债传统发行旺季,信用债供给压力可能再度上行,美债利率难以快速下行,全球流动性整体偏紧,全球风险资产波动率或有所放大。后续关注9月美FOMC会议、地缘不确定性下的油价变化、美中期选举影响等。当前外部扰动对A股影响仍偏阶段性,对市场中期走势不必悲观,“9·24”以来的长期、稳进趋势仍有望延续。配置层面,外部冲击影响较大阶段红利风格往往相对占优;后续若外部风险缓释,仍建议关注业绩确定性较强的领域和企业,注重自下而上的行业和个股层面发掘。建议两大主线:景气成长和周期改善。来源:财联社
【中信证券 :银行板块仍将演绎估值上行方向 全年绝对收益仍将延续】中信证券研报称,《金融强国建设“十五五”规划》正式出台,金融业中长期发展框架明确,在服务好实体的背景下,为金融强国建设奠定基础。对于商业银行而言,基本面视角,展望今年3季度及全年,预计息差和资产质量等核心变量保持稳定,经营格局稳定,盈利趋势积极。中期视角看,银行板块步入风险周期尾部区间,ROE一阶导已经改善,预计今明年行业ROE绝对数企稳,区间8-9%,助力板块估值提升,有望从“高股息防御资产”向“高确定性权益资产”重估,银行板块仍将演绎估值上行方向,全年绝对收益仍将延续。来源:财联社
【市场分析】点击下方“余下全文”查看行情分析
昨日沪深主要股指呈现低开震荡、整体下跌的走势,成交量较前一交易日明显萎缩,其中创业板和科创50指数跌幅超1%。活跃市值冲高回落、震荡调整并创新低,资金整体活跃度有待提升。
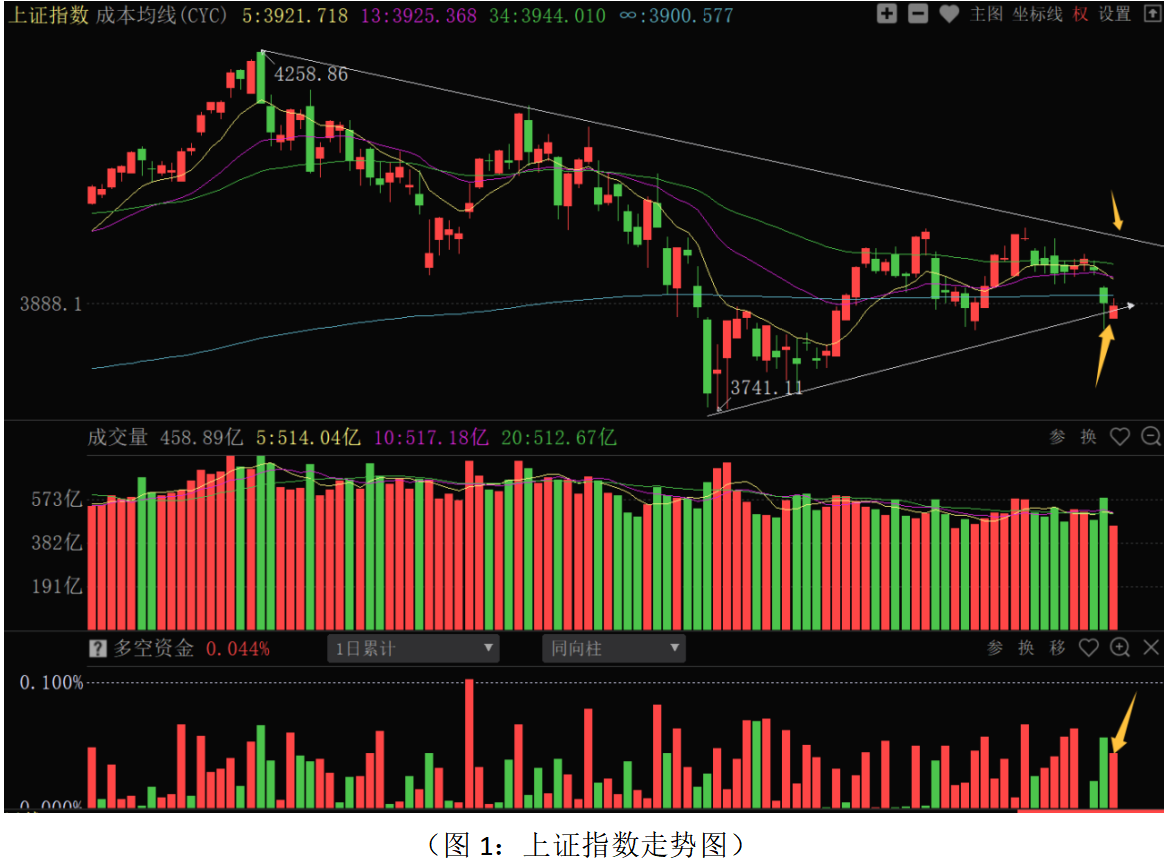
从上证指数走势来看:周一股指低开震荡、小幅下跌,多空资金净流入92.04亿元,主力资金有小幅逢低进场的动作。板块结构上,70个板块48个板块上涨,22个板块下跌,其中生物制药、其它交运与设备、医疗器械与服务、西药、元件等板块涨幅居前;种植业、船舶制造、航空军工、餐饮旅游、煤炭炼焦等板块跌幅居前,总体上资金偏好有所回升,市场呈现“指数缩量分化、题材高低切换”的特点,市场恐慌情绪有所缓解,但场外资金观望情绪浓厚,交易情绪不高。目前影响行情走势的核心原因:第一点:外部因素上,美联储9月份加息概率提高,美国10年期美债收益率逼近5%,市场对美联储加息的消息已经有所计价,即使9月份加息,对市场影响有所收敛。目前市场关注点是美联储议息会议对后续货币政策的定调,如果鹰派表态,将继续压制市场和成长股的活跃度。如果鸽派表态,市场有望形成探底回升的走势,在议息会议结果落地之前,市场资金仍是观望为主。第二点,国内基本面因素,目前政策有托底,短期下跌空间有限。但是没有大规模超预期刺激政策出台,内需数据仍是疲弱,当前不是强复苏的经济环境,市场短期强势上攻的动能不足。第三:市场处于磨底阶段,叠加中秋国庆假期临近,多空处于相对平衡状态,总体呈现蓝筹托底和局部题材品种博弈反弹的状态,没有形成有持续性和号召力强的主线板块,资金观望情绪会延续。隔夜美国股市整体下跌,半导体方向跌幅较大,对今日市场做多积极性的延续有一定的压制。上周五市场的剧烈波动,对中东局势和美联储加息预期已经有了一定的消化,3850点位置既是3741点反弹修复以来的波段上升趋势线位置,也是7月底中国国新、中国诚通进场的位置,3800-3850点一带有较强的支撑。同时,股指在中短期成本均线下方运行,对股指形成明显的技术压力,在短期内外部环境没有明显好转的背景下,3900-3930点一带有一定的技术压力,近期股指围绕3850点缩量震荡的可能性较大。
从0Z指数走势来看,周一股指低位震荡、小幅反弹,成交量总体萎缩,多空资金净流入280.41亿元,在上周市场做空动能得到一定程度释放之后,资金有逢低回补的动作。活跃市值冲高回落创新低,量能萎缩,短期资金进场力度不强。波段结构牛指标显示,熊股数量小幅回升,牛股数量明显下降,马股数量高位提升,可以看出部分强势股处于风险释放阶段,短期赚钱效应回升不明显。股指面临筹码密集峰的压力,市场整体机会难以大幅提升。当前操作上不宜激进追涨,总仓位继续控制在5成左右,底仓继续持仓为主,短线仓位一方面紧盯操盘决策做好止盈或止损操作,另一方面紧盯震荡期间的主力资金流向和超跌信号逢低把握结构性机会。
从昨日多空资金流向来看,70个板块中52个板块资金净流入,18个板块资金净流出,整体板块主力资金维持一定的进场积极性。其中元件、金属非金属新材料、电气电源设备、专用设备、西药、化工新材料、医疗器械与服务、生物制药等板块资金净流入居前;通信设备、航空军工、普通有色、证券保险、传媒服务、基础建设、化肥农药、石油化工等板块资金净流出居前。资金净流出居前的板块主要集中在部分科技制造板块,受美联储加息预期影响的有色板块,和行情活跃度关联度较高的板块,以及近期相对活跃的农业板块上;资金净流入居前的板块主要集中在电子元器件、上游新材料、新能源、医药等方向上,总体上资金风险偏好有所提升,资金主要从强势股流向调整充分或有政策消息驱动的方向上转换。
后市板块机会上,科技成长板块仍是机构共识度较高的中线机会,由于美联储加息的影响,短期内部分化较为剧烈,AI服务器、算力硬件、半导体板块调整时间较长,估值消化相对充分,并且有订单和业绩支撑的品种,在外部扰动的影响下可低吸为主。高股息方向,在市场震荡和美联储加息的影响下,是避险资金底仓配置的重点。顺周期方向,随着财政政策的发力,以及地产政策的逐步落地,地产、基建、内需消费在板块快速轮动格局下,有布局交易性机会,但中期逻辑尚未扭转,不宜追涨操作。出口方面,电网设备、工程机械、船舶、家电等高端制造方向景气度相对较高可中线配置。同时,对于高位题材股,以及行业基本面景气度较弱的方向应多看少动。选股思路上,中线方向继续采取“避高就低”和稳健的策略,加强资金和业绩维度选股权重,一方面关注行情震荡阶段,主力资金逆势增仓和潜伏吸筹的品种,近期有利好消息释放的品种可优先选择;另一方面对于中报业绩超预期、估值合理的细分行业龙头,尤其是中报业绩中牛机构、牛私募增仓尚未脱离成本的品种可重点关注。短线可关注低位、主力资金流入且有新的政策消息加持的品种。如图1:
本文反映当前观点,该观点可能随着时间推移而改变。相关资讯来源于公开信息,本文仅供参考,不构成投资建议,祝投资顺利! 如果您看懂了,一定要点“完全看懂了”按钮。最后不要忘了点“顶”哦!