栏目: 作者:章 云(资格证书号:A0170615080001) 时间:2026-09-29 查看:次
风险提示:本文所有观点不构成任何投资买卖建议,据此入市风险自负。股市有风险,投资需谨慎!
【市场信息】
【国常会:要加大宏观政策逆周期调节力度 推出一批务实管用的增量政策】务院总理李强9月28日主持召开国务院常务会议,研究宏观政策发力提效、促进有效投资有关工作,听取新污染物治理进展情况汇报,审议通过《事业单位登记管理条例(草案)》。会议指出,针对当前经济运行中出现的问题,要加大宏观政策逆周期调节力度,推动经济持续向新向优向好发展,努力完成全年经济社会发展目标任务。要加紧加力推动各项政策落地落实,存量政策要进一步增强实施效能,加快各类债券发行使用进度,推动“十五五”规划、“六张网”实施方案等明确的重大工程项目尽早开工建设,推进老旧水库、老旧粮库改造提升,加力实施扩投资、促消费贴息政策。推出一批务实管用的增量政策,优化财政支出安排,用好地方政府债务结存限额,综合运用并适时调整货币政策工具,增加科技创新和技术改造、支农支小等再贷款额度,研究出台稳定房地产市场、促进就业增收等政策措施。要上下协同合力稳投资,高质量做好项目准备,激发民间投资活力,加强投资项目要素保障,提高投资审批效率。要继续研究储备提振内需的政策举措,谋划更多带动性强的工作抓手,完善相关配套措施,鼓励有条件的地方先行先试。来源:财联社
【七部门联合印发《新型电池产业发展“十五五”规划》】工业和信息化部、国家发展改革委等七部门近日联合印发《新型电池产业发展“十五五”规划》。《规划》提出到2030年,我国新型电池产业规模实现稳步增长的目标。新型电池是以新机理、新材料、新结构、新工艺为核心创新方向的高效电能存储与转化装置或系统,以锂电池、钠电池、液流电池等为代表,具有技术迭代快、应用范围广、辐射带动强的典型特征。《新型电池产业发展“十五五”规划》提出,到2030年,我国新型电池产业全链条创新能力持续增强,先进电极材料、新型电解质等取得新突破,新体系电池研发取得重大进展,全固态电池初步实现规模化应用,长寿命锂电池循环寿命达到15000次。新型电池技术与清洁能源、用能终端加快融合创新发展,高效赋能智能终端产品迭代升级和汽车、船舶、航空、智能机器人等领域电动化,服务全球经济社会绿色低碳发展。来源:财联社
【湘财证券:建议短期继续关注相对稳健的红利相关领域,同时持续跟踪基本面维持高景气的AI赛道】长维度来看,2026年是“十五五”开局年份,7月政治局会议继续维持积极财政政策和适度宽松的货币政策,为2026年国内经济稳健运行、A股市场下半年保持“慢牛”态势提供重要支撑。短维度来看,9月市场整体呈现为横盘震荡整理状态。一方面是9月美元加息后,美债实际利率上行,贵金属板块承压;另一方面,科技板块受海外流动性收紧扰动,目前总体处于震荡筑底过程中。配置层面,建议短期继续关注相对稳健的红利相关领域,同时持续跟踪基本面维持高景气的AI赛道,等待充分调整、内部分化之后,择优布局。来源:财联社
【市场分析】点击下方“余下全文”查看行情分析
昨日沪深主要股指呈现低开低走、明显下跌的走势,成交量总体萎缩。活跃市值同步明显调整并创阶段新低,资金有一定的离场动作。
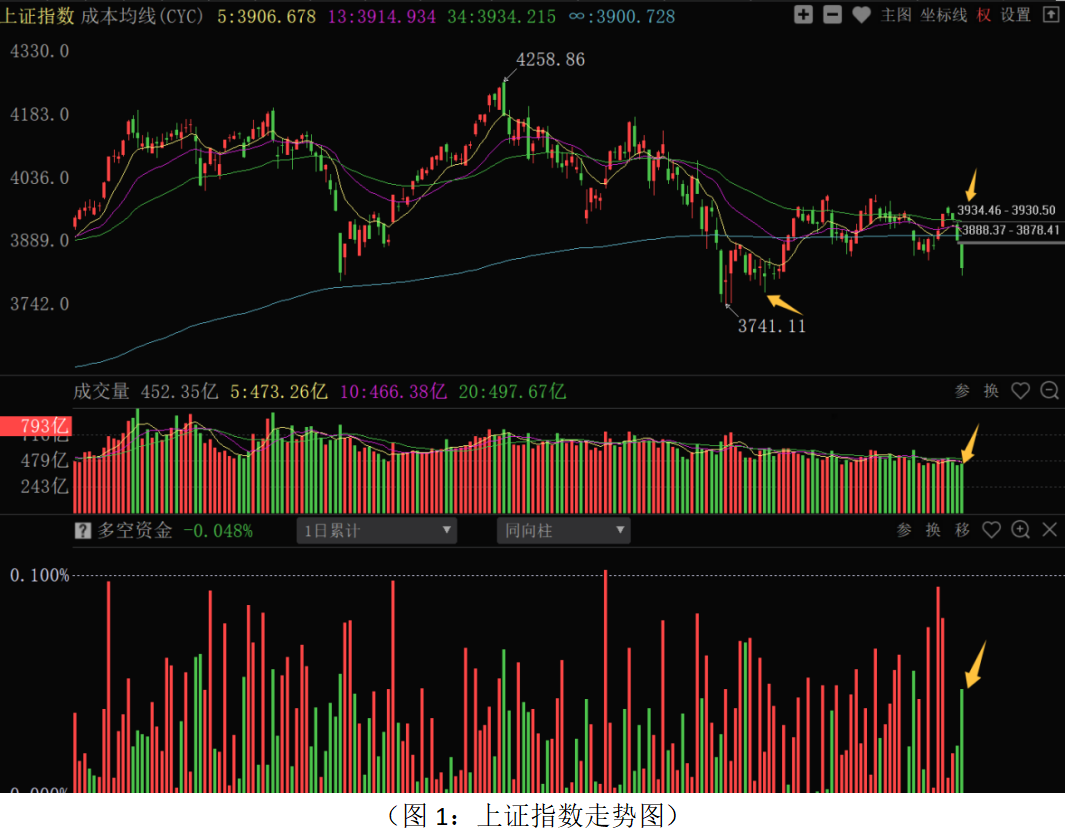
从上证指数走势来看:周一股指承接上周震荡调整的走势,跳空低开低走明显调整,并创出阶段新低,逼近3800点整数关口,多空资金净流出274.55亿元,走势明显转弱。板块结构上,70个板块中仅饲料养殖、火电、汽车制造及服务3个板块上涨,元件、通信设备、电子半导体、金属非金属新材料、贵重金属、化工新材料、机床仪表、光学光电子等板块跌幅居前均超4%以上,科技成长板块明显走弱,市场避险情绪抬升。造成市场整体走弱的原因,第一点:国庆假期临近,资金担心假期期间外围的不确定性,避险情绪增加。第二点,美债长端收益率上行,直接压制高估值科技成长板块的走势。第三点,美国参议员提交限制美国联邦国家安全系统采购,点名中际旭创、新易盛,不限制谷歌、微软、Meta等商业云AI数据中心采购,直接引发资金对科技板块的恐慌抛售。目前该法案只是参议提案,距离通过、生效还有很长的流程,本身设置5年过渡期,约束范围较窄,不影响AI商业算力光模块的订单,对基本面伤害相对较小。科技股的整体调整放大了后续政策风险的预期,叠加美债收益率高企和节假日的影响,资金有较大的情绪性杀跌和反应过度可能。不过,在国庆假期资金观望情绪增加的背景下,隔夜美国股市科技股走势也有所承压,会继续加大节前资金的避险情绪,短期做多积极性难以聚拢。目前股指跌破中短期成本均线,以及8月底和9月中旬的3850点低点位置,短线走势较弱。市场连续调整,近两个交易日连续跳空低开,短期做空动能得到一定程度地释放。3800点一带是7月底中国国新和中国诚通增持A股的区域,股指恐慌杀跌之后,不排除国家队资金进场维持稳定的可能,密切关注宽基ETF的走势。同时,国常会召开会议表示,要加大宏观政策逆周期调节,推出一批务实管用的增量政策,增强市场稳经济政策预期,也为资本市场提供稳定的政策基础。在国内稳经济政策没有超预期出台之前,叠加国庆节后三季报业绩即将披露,市场对业绩关注度增加,也会增加资金的观望情绪,节前市场围绕3800-3850点区间震荡的可能性较大。
从0Z指数走势来看:周一股指大幅调整,跌破中短期成本均线,多空资金净流出568.72亿元,超过4500只股票下跌,市场走势偏弱。目前股指总体仍运行在8月中旬以来的箱体中,8月底和9月中旬低点位置有一定的技术支撑。中短期成本均线处于黏合状态,也是筹码密集峰位置,是短期的重要技术压力。国庆长假临近,资金观望情绪会增加,短线上攻空间不足。从波段结构牛指标组来看:马股和牛股数量开始拐头向下,熊股数量有向上抬升的趋势,短期部分强势股和横盘震荡的品种有风险释放的空间。节前操作上不宜激进追涨,应继续采取稳健策略应对,总仓位继续控制在5成左右,预留现金防范假期海外风险,磨底阶段保持耐心,底仓继续持仓为主,短线仓位一方面紧盯操盘决策做好止盈或止损操作;另一方面多看少动,降低风险敞口,节后再顺势操作。
从昨日多空资金流向来看,70个板块中22个板块资金净流入,48个板块资金净流出,整体板块主力资金进场积极性明显下降。其中汽车制造及服务、火电、西药、铁路设备、饮料低度酒、饲料养殖、石油化工、种植业等板块资金净流入居前;通信设备、元件、电子半导体、光学光电子、证券保险、化工新材料、专用设备、金属非金属新材料等板块资金净流出居前。资金净流出居前的板块主要集中在硬科技、芯片半导体、新材料等科技成长板块,以及和行情活度关联性较高的券商板块上;资金净流入居前的板块主要集中在电力、消费等防御性板块上。总体上资金避险情绪增加,高估值的科技板块成为短线风险释放的主要方向。由于美债长端利率高企、叠加国庆长假海外的不确定性,科技板块短期难以整体回暖反弹,会压制资金的整体做多积极性。业绩确定、高分红的高股息方向在行情震荡阶段,有一定的安全性,电力、银行、煤炭等方向有望成为资金防御性配置的重点。10月份上市公司三季报密集披露,对于连续调整和风险释放的半导体设备、先进封装、国产算力、AI应用等方向中,业绩增长较好且估值匹配的公司可逢低配置。但是,对于业绩不及预期的高估值和题材股应予回避。三季报业绩即将披露,选股维度上,应增加业绩维度选股权重,等待三季报业绩验证和美债收益率回落、主力资金积极进场后再加大配置。优选关注业绩预增、估值合理、主力资金近期逆势增仓积极的品种。由于三季报在10月底公布完毕,会披露截至9月30日上市公司机构数据,是时效性较强的数据,接下来应密切关注三季报中牛机构,尤其是牛私募、牛外资的最新持仓动向做好逢低选股调仓。如图1:
本文反映当前观点,该观点可能随着时间推移而改变。相关资讯来源于公开信息,本文仅供参考,不构成投资建议,祝投资顺利! 如果您看懂了,一定要点“完全看懂了”按钮。最后不要忘了点“顶”哦!