栏目: 作者:章 云(资格证书号:A0170615080001) 时间:2026-10-13 查看:次
风险提示:本文所有观点不构成任何投资买卖建议,据此入市风险自负。股市有风险,投资需谨慎!
【市场信息】
【美股存储、光通信板块,全线走低】美股三大指数收盘涨跌不一,道指涨0.38%,纳指跌0.44%,标普500指数跌0.06%,存储、光通信、计算机硬件板块走低,昆腾跌超9%,康宁跌6%,闪迪跌近6%,SK海力士、超微电脑跌超4%,美光科技、希捷科技跌超3%。WTI原油期货结算价为93.74美元/桶,上涨1.89美元,涨幅2.06%。布伦特原油期货结算价为106.65美元/桶,上涨1.93美元,涨幅1.84%。COMEX黄金期货收跌0.48%,报4195.9美元/盎司;COMEX白银期货跌0.78%,报60.57美元/盎司。美联储哈玛克表示,利率需要进一步上调;倾向于幅度更小、频率更高的加息。来源:财联社
【财政部、税务总局:将新能源汽车的增值税出口退税率由13%下调至9%】10月12日,财政部官网显示,财政部、税务总局发布关于调整部分产品出口退税政策的公告。其中,新能源汽车的增值税出口退税率由13%下调至9%。具体来看此次出口退税政策的调整情况:一、自2027年4月1日起,将新能源汽车的增值税出口退税率由13%下调至9%。二、自2027年4月1日起,取消电子烟设备装置等产品增值税出口退税。三、对上述产品中征收消费税的产品,出口消费税政策不作调整,继续适用消费税退(免)税政策。四、公告所列产品适用的出口退税率以出口货物报关单注明的出口日期界定。公告中还附有新能源汽车产品清单和电子烟设备装置等产品清单,发布日期为2026年10月12日。来源:财联社
【中金:“科技+红利”的哑铃型配置结构重视程度有望提升】中金公司研报表示,2026年上半年,A股科技成长风格受益于AI产业链、高端制造等领域的高景气,延续结构性行情。7月以来,全球AI产业链负面叙事增多,叠加海外流动性预期收紧及中东地缘局势不确定性上升,A股市场前期表现较强的成长板块出现明显调整。在成长风格波动加大、市场风险偏好回落背景下,红利资产的相对配置价值值得重新审视。综合来看,在总量增长弹性有限、结构性高景气与市场风险偏好波动加大并存的环境下,“科技+红利”的哑铃型结构有望成为兼顾盈利增长弹性、股东现金回报与组合稳定性的配置选择。科技端建议关注产业趋势明确、具备长期竞争优势及盈利兑现能力的企业;红利端关注盈利与现金流稳健、分红可持续且估值合理的优质公司。来源:财联社
【市场分析】点击下方“余下全文”查看行情分析
昨日沪深主要股指呈现低开震荡、冲高回落、继续调整的走势,成交量明显萎缩。活跃市值同步调整,走势较弱,资金短线有一定的离场动作。
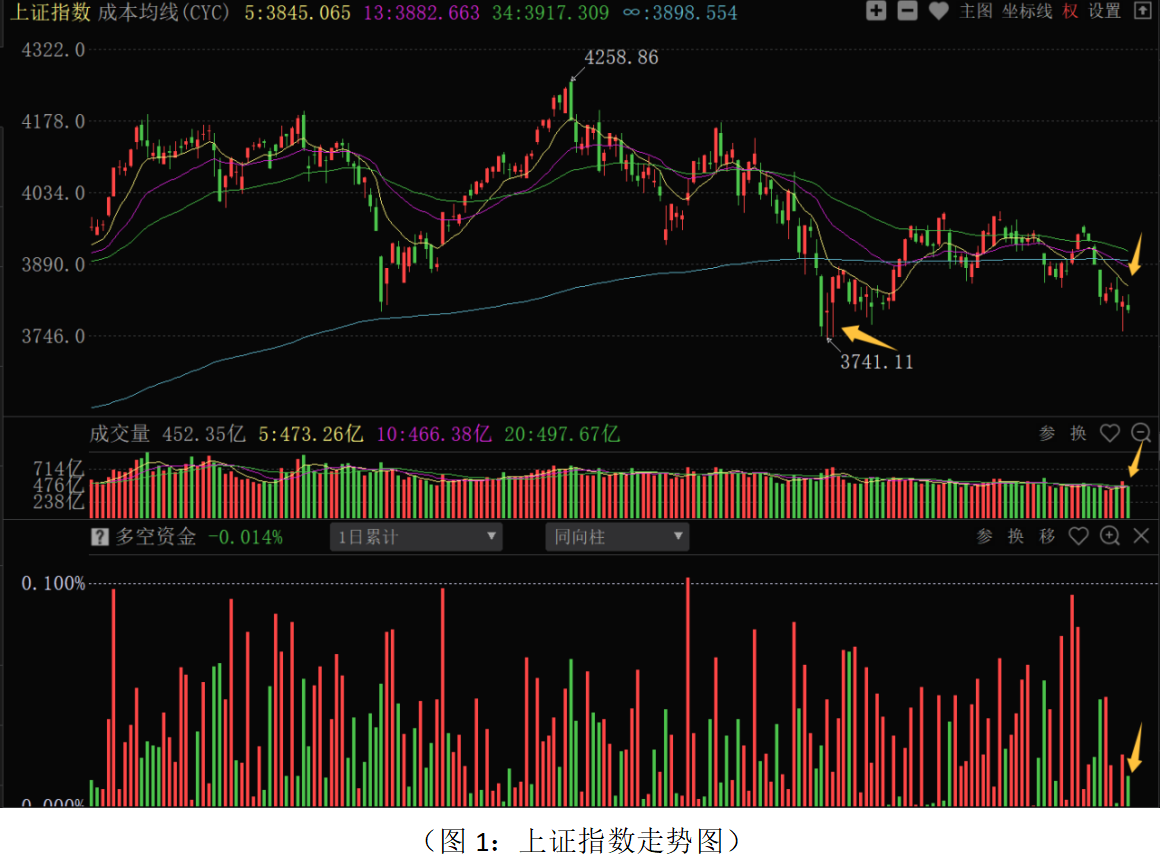
从上证指数走势来看:周一股指冲高震荡、小幅调整,收盘跌破3800点整数关口,成交量明显萎缩,多空资金小幅净流出26.76亿元,主力资金整体做多积极性不强。板块结构上,70个板块中仅银行、传媒服务、高速公路、汽车制造及服务4个板块上涨,66个板块下跌,其中种植业、贵重金属、元件、黄金、混业房地产等板块跌幅居前,节后资金整体风险偏好修复不足,资金从高科技成长赛道转向低估值红利和短期事件驱动的题材股上。主要原因:外部因素上,虽然美国就业、通胀数据边际降温,加息预期回落,对成长股的估值压力边际减轻,但是美债长端利率仍处于高位,在没有形成趋势性下行的背景下,科技成长股的活跃度仍被约束。内部因素上,财政政策和稳健的货币政策逐步落地,政策对经济托底的导向非常明确。但是,内需修复偏温和,制约资金的整体做多积极性。三季报业绩即将集中披露,市场从运行逻辑转向业绩兑现上,一方面在业绩公布前后,资金观望情绪会增加,另一方面会加大个股的分化。以上因素对市场的影响会贯穿10月份行情,隔夜美国股市存储和光通信板块明显调整,对今日资金做多积极性仍有一定的压制。技术走势上,中短期成本均线处于空头排列,8月底和9月中旬低点位置对股指形成一定的承压,成交量总体萎缩,市场仍以存量博弈为主,3850点-3900点一带是短期的重要压力。同时,虽然股指收破3800点整数关口,但是3800点下方是7月份中国国新和中国诚通增持A股的位置,近期证监会召开资本市场和金融形势座谈会,进一步向市场释放支持资本市场发展的积极信号,市场政策底较为确定,叠加稳经济政策的逐步释放,市场有望围绕3800点震荡和构筑阶段底部。市场能否企稳和向上,还需稳增长政策的持续落地,美债收益率的回落,以及三季报业绩风险的释放。
从0Z指数走势来看:股指震荡回落,全市场超4300只股票下跌,多空资金净流出53.97亿元,整体赚钱效应维持低位。目前中短期成本均线处于黏合状态,并且是筹码密集峰重合,活跃市值弱势探底状态,短期市场整体走势偏弱。从波段结构牛指标组来看:马股比例处于高位横盘震荡状态,牛股比例震荡下行,熊股数量明显抬升,说明部分强势股处于风险释放状态,部分横盘个股震荡调整,短期市场机会没有明显改善。市场盈亏(CYS13)收盘数值在-2.83,尚未达到群体性超跌状态,短期上不具备抄底进场的技术条件。当前操作上应继续采取稳健策略应对,总仓位控制在五成仓位或以下,磨底阶段保持耐心,底仓继续持仓为主,短线仓位不激进追涨,紧盯短线或波段决策做好仓位优化和调整,同时密切关注上市公司业绩情况,做好中线选股和调仓。
从昨日多空资金流向来看,70个板块中25个板块资金净流入,45个板块资金净流出,整体板块主力资金进场有所下降。其中银行、传媒服务、计算机应用、电气电源设备、专用设备、汽车制造及服务、输变电设备、基础建设等板块资金净流入居前;普通有色、光学光电子、通信设备、化工新材料、贵重金属、化学制品、航空军工、黄金等板块资金净流出居前。高度绑定海外地缘局势和美债利率方向的有色金属、油气化工板块,科技成长板块,以及部分高位的强势股资金继续流出居前;防御性的高股息品种,有事件驱动的AI应用、行业景气度较高且连续调整的电力设备等方向资金有局部的回补,总体上资金保持一定的防御性配置。在市场弱势震荡磨底阶段,业绩确定性的方向机会相对较大,如高端制造、电网设备,创新药等。AI算力硬件方向中,服务器、光模块、PCB、存储芯片等赛道行业景气度仍在,但是内部分化较为剧烈,其中有订单和业绩支撑的方向有中线低吸进场机会,但是高估值、纯题材炒作的品种仍会有承压。地产产业链方向,虽有政策托底,但是中期基本面能否修复还需数据验证和政策的进一步发力,难有趋势性上涨机会。在市场探底和筑底阶段,银行、煤炭、高速公路等板块仍是资金防御性的方向,只是短线弹性相对较小,但安全性相对较高,可在震荡中中线低吸配置。本周三季报业绩开始披露,选股维度上,增加业绩维度选股权重,优选关注业绩预增、估值合理、主力资金近期逆势增仓积极的品种。三季报业绩披露截至9月30日上市公司十大流通股东的机构数据,是时效性较强的数据,应密切关注三季报中牛机构,尤其是牛私募、牛外资的最新持仓动向做好逢低选股调仓。如图1:
本文反映当前观点,该观点可能随着时间推移而改变。相关资讯来源于公开信息,本文仅供参考,不构成投资建议,祝投资顺利! 如果您看懂了,一定要点“完全看懂了”按钮。最后不要忘了点“顶”哦!