栏目: 作者:章 云(资格证书号:A0170615080001) 时间:2026-10-19 查看:次
风险提示:本文所有观点不构成任何投资买卖建议,据此入市风险自负。股市有风险,投资需谨慎!
【市场信息】
【金融街论坛今日开幕,四家金融监管部门负责人将发声】2026金融街论坛年会将于10月19日至22日在北京金融街举办,本届论坛年会以“开放·合作·包容——共筑全球金融发展新生态”为主题。中国人民银行行长潘功胜、国家金融监督管理总局局长丁向群、中国证券监督管理委员会主席吴清、国家外汇管理局局长朱鹤新将出席2026金融街论坛年会并作主题演讲。来源:财联社
【中信证券:市场调整接近尾声】本轮剧烈调整主要由机构重仓股诱发,逐步传导至高融资占比板块。从国债ETF的净流入速度来看,当下资金避险意愿仍然偏高;从历史经验来看,由机构减仓所致的市场调整,结束的信号通常是机构票相对非机构票的超额收益率回升,部分宽基ETF的放量是一个积极信号。这一轮AI核心票的调整幅度和时间已经接近新能源核心票在2021年底到2022年4月底的幅度和时间,超级产业周期增长二阶导下修过程中的第一轮硬件估值调整接近尾声。但对于看重AI增长“一阶导”而非“二阶导”的长线资金,当下的调整不足以改变趋势,内存价格、算卡租赁价格以及CSP的利润率才是反映“一阶导”方向的核心变量,就如同碳酸锂价格在2022年对于新能源产业链的信号作用。事实上,在“二阶导”下修、“一阶导”仍然向上的阶段,机构权重票趋弱,而围绕新技术的交易反复升温,就如同2022年5—8月的情形。当下也有类似的情况。从更长的时间维度来看,海外高利率和AI投资是硬币的两面,AI投资预期的下修可能反而导致利率的回落,持续的利率回落可能会缓解市场焦虑,甚至带来非AI领域的修复,不宜简单趋势外推负面预期。来源:财联社
【中金:国内基本面与中期逻辑并未改变 对市场中期走势不必悲观】中金公司研报认为,上周四A股市场调整较多。外部扰动与资金面压力叠加,短期“逆风”因素较多。向前看,仍需等待积极信号,当前位置不悲观。短期来看,中东地缘局势持续紧张,能源价格高企加大通胀黏性,美债利率难以快速下行;AI产业链处于业绩和投资回报验证期,市场对负面信息较为敏感;交投偏弱、增量资金不足,也制约了市场修复。当前时点继续关注可能的边际变化,如地缘局势、国内资金环境的改善可能、三季度业绩落地等。中期而言,估值调整与盈利修复仍有望为市场提供支撑。经历调整后A股整体估值的中期性价比进一步提升,上半年部分板块面临的结构性高估值问题也已有较大程度改善;全年有望迎来过去五年最佳业绩期;全球货币秩序重构与科技叙事对A股仍有支持。整体看,国内基本面与中期逻辑并未改变,对市场中期走势不必悲观。来源:财联社
【市场分析】点击下方“余下全文”查看行情分析
上周沪深主要股指呈现低开低走、明显下跌创阶段新低的走势,成交量总体有所放大。活跃市值同步调整创新低,资金整体进场积极性不高。
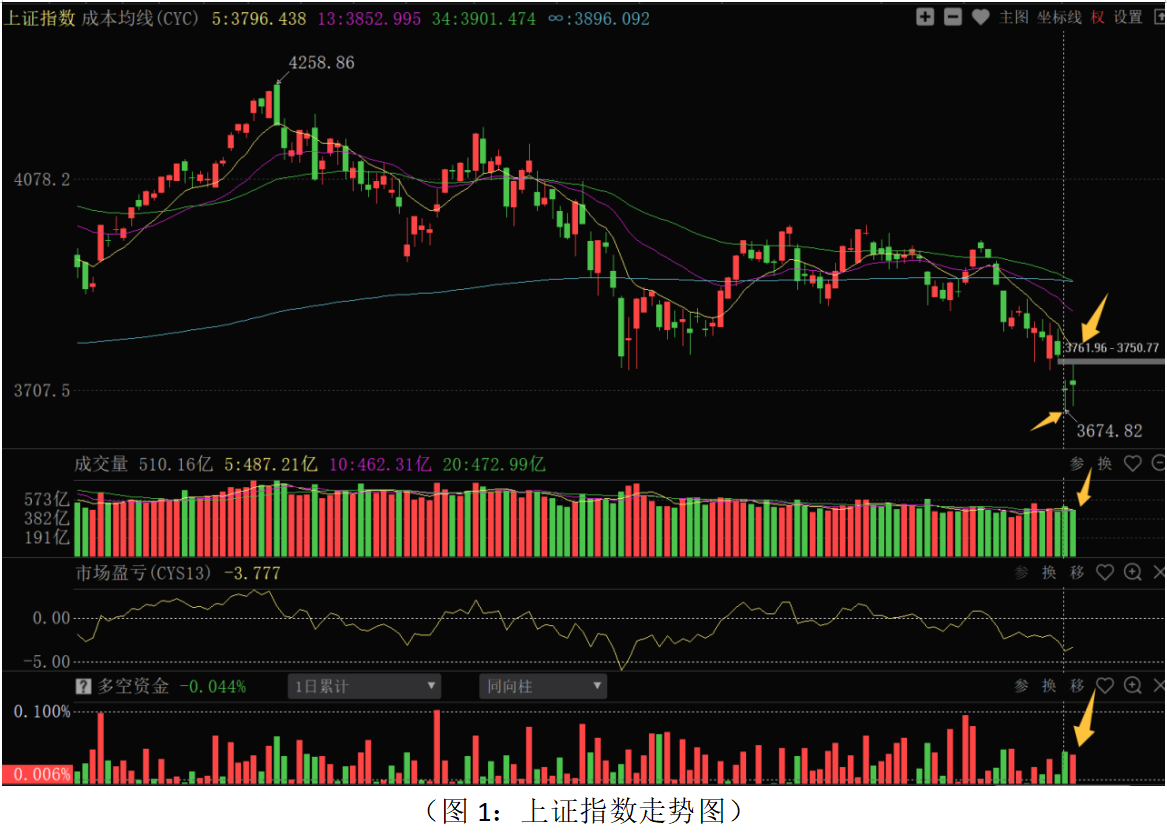
从上证指数走势来看:上周股指连续调整,跌破3800点整数关口,考验3700点大关的支撑,整体呈现弱势探底的走势。板块结构上,70个板块中白酒、高速公路、航空军工、银行、传媒服务5个板块上涨;65个板块下跌,其中种植业、电子半导体、贵重金属、金属非金属新材料、生物制药等板块跌幅居前,且跌幅均超8%,市场整体呈现普跌的状态,资金避险情绪继续维持。主要原因:第一点,美国CPI、PPI数据超预期,美联储10月份加息预期升温,美债收益率上行,全球无风险利率抬升对全球高估值成长股形成明显的杀伤力。第二点,国内CPI、PPI数据公布,油价等输入性因素导致上游价格的上涨,但内需消费明显疲弱,在没有超预期稳经济政策出台的背景下,短期资金做多积极性明显不足。第三,市场进入三季报业绩披露的阶段,增加资金观望态度。接下来美联储会议即将举行,短期对北向资金和成长股的走势仍有扰动,科技板块短期难以出现趋势性的反转走势。同时,9月份工业增加值、固定资产投资、社零等经济数据今日公布,相关数据是检验三季度经济走势和四季度是否有政策发力的重要参考。后续市场能否确立阶段底部和向上修复,仍需美债收益率的回落和国内稳经济政策的进一步释放。技术上,股指连续下跌,击穿优化布林线下轨,并且和中短期成本均线有一定的乖离,尤其周四的下探过程中市场盈亏(CYS13)盘中一度达到-4以下,说明短期做空动能得到一定程度地释放。在市场连续调整阶段,部分宽基ETF出现阶段放量走势,稳经济政策以“托底”为主,短期市场连续大幅下跌的可能性不大。前期多方防守的3800点是近期压力位,股指短期可能会在3800点下方震荡磨底。
从0Z指数走势来看:股指连续震荡调整,呈现二次探底走势,目前中短期成本均线处于空头排列,短线走势偏弱。上周四市场盈亏(CYS13)指标达到-5以下,市场进入群体性超跌状态,整体做空动能得到一定程度地释放。8月底和9月中旬低点位置,对股指形成一定的压力,短期即使有反弹,空间有限。叠加三季报业绩公布,业绩对整体反弹的力度会有压制,市场超跌反弹机会以结构性演绎为主。从波段结构牛指标组来看,牛股数量持续下行至11%左右;熊股数量快速提升至40%左右;马股数量开始拐头向下,并且保持在47%左右。从近一年的牛马熊比例来看,若牛股数量下降至10%以下,熊股数量达到40%—60%,市场往往有超跌反弹的机会。当前操作上不宜过分恐慌,总仓位控制在五成以下,磨底阶段保持耐心,底仓继续持有为主,短线仓位紧盯超跌信号做好低吸进场准备,基本面紧盯上市公司财报业绩做好调仓和选股工作。
从上周多空资金流向来看,70个板块中41个板块资金净流入,29个板块资金净流出,整体板块主力资金有一定的逢低进场动作。其中传媒服务、元件、航空军工、电子半导体、通信设备、白酒、计算机应用、专用设备等板块资金净流入居前;普通有色、证券保险、化工新材料、生物制药、公共事业、金属非金属新材料、贵重金属、航运等板块资金净流出居前。资金净流出居前的板块主要集中在美联储加息影响较大的有色金属板块,和中东局势关联度较高的化工、航运板块,盘中一度护盘的券商板块,以及部分科技成长板块上;资金净流入居前的板块主要集中在连续超跌的部分科技成长板块,防御性的白酒板块,短剧游戏等AI应用板块上。整体下跌过程中,部分超跌板块资金有一定的回补,但整体回补力度不大,部分有政策消息驱动的方向局部活跃,消费、银行等防御性板块资金进场意愿相对较强。
目前探底阶段,选股上中线做好防御性的配置,以盈利确定性高、高分红的红利蓝筹为主,相关方向近期走势较为稳定,应在震荡回调中低吸为主,如银行、公共事业、必选消费的部分食品饮料龙头。短线选股上,市场已经进入群体性超跌状态,根据超跌信号好资金做好短线超跌股票池的建立。科技成长等板块超跌严重,有反弹的需求,但是外部因素扰动和三季报业绩公布阶段,应关注技术严重超跌、三季报业绩整体增速较好的品种。继续回避高估值、没有业绩支撑的题材股,对于业绩大幅下降或亏损的股票做好排雷的工作。医药方向,尤其是创新药,估值总体是低位,叠加基本面的边际改善,可精选个股做好底仓的逢低配置。三季报业绩披露截至9月30日上市公司十大流通股东的机构数据,时效性较强,应密切关注三季报中牛机构,尤其是牛私募、牛外资的最新持仓动向做好逢低选股调仓。如图1:
本文反映当前观点,该观点可能随着时间推移而改变。相关资讯来源于公开信息,本文仅供参考,不构成投资建议,祝投资顺利! 如果您看懂了,一定要点“完全看懂了”按钮。最后不要忘了点“顶”哦!