栏目: 作者:章 云(资格证书号:A0170615080001) 时间:2026-11-13 查看:次
风险提示:本文所有观点不构成任何投资买卖建议,据此入市风险自负。股市有风险,投资需谨慎!
【市场信息】
【商务部:中美正就降税、贸易、投资等问题保持密切沟通】商务部新闻发言人何亚东在12日举行的商务部例行新闻发布会上说,“300亿对300亿”对等降税框架安排有利于稳定和拓展中美双边贸易,中美两国工商界对此都抱有较高期待。目前,中美双方就实施这一安排保持密切沟通。希望美方与中方共同努力,尽快推动这一安排落地见效,为两国农产品贸易创造更多有利条件。关于经贸磋商,中美双方正在就贸易、投资等领域各自关切问题保持密切沟通,有关进展将适时公布。来源:财联社
【证监会:中国政府高度重视资本市场平稳健康发展 中国资产的安全、韧性和创新价值将持续凸显】中国证监会相关负责同志在2026年上海证券交易所国际投资者大会上致辞表示,中国政府高度重视资本市场平稳健康发展。中国证监会将坚决贯彻党中央决策部署,落实近日国务院常务会议要求,完善稳市机制,增强股市内在稳定性,会同相关部门协同发力,打好稳市场、稳预期政策组合拳。用好用足两项结构性货币政策工具,证券、基金公司已开展第三批互换便利操作1000亿元。支持上市公司加大回购增持力度,今年以来上市公司新披露的回购计划金额、实际回购金额、回购注销金额及占比均创历史新高。丰富市场投资工具,加大权益类产品供给和创新力度,引导和鼓励主动ETF加快投资建仓。进一步拓宽中长期资金来源、渠道和入市方式,促进融资融券逆周期调节功能发挥,汇聚各方合力,全力维护市场平稳运行。展望未来,中国经济长期向好的支撑条件和基本趋势没有改变,中国资产的安全、韧性和创新价值将持续凸显。我们热忱欢迎各国金融机构和全球投资者到中国资本市场投资展业,共同书写互利共赢的新篇章!来源:财联社
【证监会:年内上市公司分红回购规模超过IPO与再融资金额】在今日举行的上海证券交易所国际投资者大会上,证监会相关负责同志表示,近年来,资本市场投融资综合改革持续推进,科创板“ 1+6”改革、“并购六条”、创业板深化改革、再融资优化政策接续落地。一系列有利于“长钱长投”的制度建设扎实推进,社保、年金、保险等中长期资金入市规模和比例稳步提升,年初以来净买入A股超过 6000亿元。上市公司经营效益持续向好,今年以来上市公司分红回购规模超过IPO与再融资金额,投资者回报机制不断夯实。来源:财联社
【淡马锡首席投资官罗锡德:中国资产在全球组合中具有吸引力 将持续把握中国增长和创新机遇】在12日举行的上海证券交易所国际投资者大会上,淡马锡首席投资官罗锡德表示,中国资产在全球组合中具有吸引力,原因在于中国的创新能力、完整的工业基础以及庞大的国内市场。健康的资本市场需要多元化资本来源,起到相辅相成作用:私募机构可提供技术验证、运营支持和业务孵化,公开市场提供更广泛的参与渠道、定价机制、持续融资和流动性,并购则为投资者提供退出通道并促进资本循环。作为在中国拥有超过二十年投资经验的全球投资者,淡马锡期待继续与中国企业保持密切合作,建设性地参与中国资本市场发展,把握中国增长和创新带来的投资机遇。来源:财联社
【市场分析】点击下方“余下全文”查看行情分析
昨日沪深主要股指呈现低开震荡、冲高回落后整体下跌的走势,成交量有所放大。活跃市值冲高回落、同步下跌,资金短线有一定的离场动作。
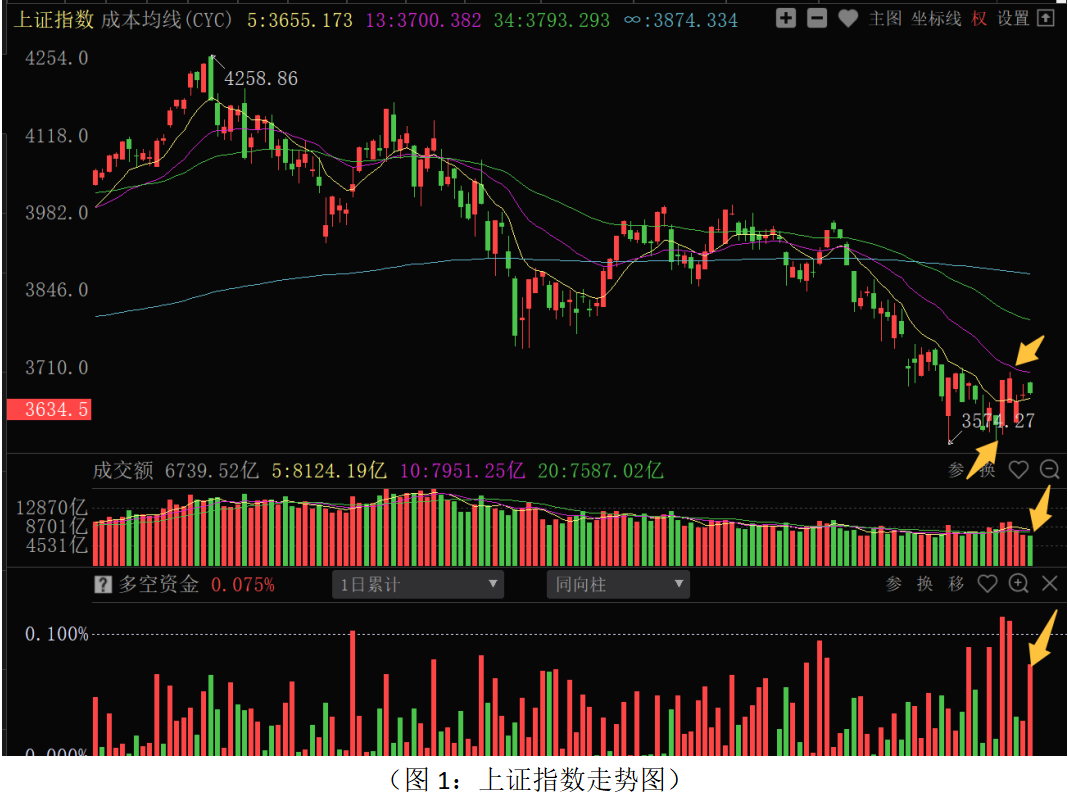
从上证指数走势来看:周四股指冲高回落,放量下跌,多空资金小幅净流出70.71亿元,显示主力资金短期有一定的分歧和离场动作。板块结构上,70个板块中仅8个板块上涨,62个板块下跌,其中渔业、白酒、高速公路、船舶制造、百货零售等板块涨幅居前;黄金、传媒服务、计算机应用、汽车零部件、计算机设备、塑料橡胶、机床仪表、普通有色等板块跌幅居前,市场赚钱效应明显下降。市场调整的直接原因,在前一日早评已经有所预警:首先,股指温和修复至近期颈线位3700点关键位置,技术上有一定的压力和解套盘的抛压。其次,作为本轮市场修复的核心方向,部分科技板块临近前期平台和中期成本均线位置,近期强势的传媒服务、光模块、AI应用、机器人等板块领跌,增加短线资金的获利了结和防御性情绪。最后,目前市场的温和修复仍属于超跌反弹性质,短期的震荡也是反弹后正常的技术确认和整固走势。目前国内稳市机制政策导向较为明确,3600点一带阶段底部有较强的政策和资金支持。短期走势上,股指站稳5日成本均线,技术压力在13日成本均线,3700点一带也是近期市场震荡的颈线位,基于短期资金在3700点的分歧走势,近期股指会维持3600—3700点区间震荡。
市场能否向上进一步修复,还需国内外核心变量有向好的积极变化。外部因素上,美债收益率高位运行,加息预期增强,受英伟达管理层调整和国际油价的再度回升,压制北向资金和高估值科技成长股的机会。国内因素上,当前“供强需弱”的格局,稳经济政策没有进一步超预期的释放,制约市场的整体向上动力,接下来需关注12月的中央政治局会议和中央经济工作会议对稳经济政策的最新部署和定调。积极的方面,近期市场反弹修复走势,已经对9月份调整以来的单边下跌走势形成了突破,进入横盘磨底阶段,会有局部的结构性机会演绎。
从0Z指数走势来看:周四走出“阳包阴”的放量下跌走势,全市场超4600只股票下跌,多空资金净流出237.22亿元,资金有一定的离场动作。主要原因是市场超跌反弹之后,一方面已经触及34日成本均线,另一方面市场盈亏(CYS13)数值修复至0轴上方,短线面临解套盘和获利盘的抛压。短期股指会考验5日成本均线支撑,如果该位置被有效跌破,股指震荡幅度会加大,不排除会考验本周初位置的可能。当前操作上应继续以稳健的策略应对,总仓位控制在五成或以下,底仓继续持有为主,仓位整体较重的投资者不宜进场抢反弹,应借反弹根据重要技术压力位的资金流向和决策信号做好短线仓位的调整和优化。仓位控制得当的投资者,可小仓位可在震荡调整阶段逢低参与结构性机会。
从昨日多空资金流向来看,70个板块中27个板块资金净流入,43个板块资金净流出,整体板块主力资金进场积极性有所下降。其中电子半导体、元件、渔业、航空军工、银行、生物制药、高速公路、百货零售等板块资金净流入居前;计算机应用、通信设备、通用机械、电气电源设备、传媒服务、汽车零部件、黄金、普通有色等板块资金净流出居前。资金净流出居前的板块主要集中在近期领涨反弹的AI硬件、AI应用、机器人等板块上;资金净流入居前的板块继续集中在部分算力芯片、半导体板块,以及防御性的消费板块上,总体上科技板块如期形成分化,资金防御性配置有所增加。在市场震荡调整阶段,以银行为首的红利蓝筹仍是资金配置和操作的主要方向,相关方向机会不在于短线弹性,而是防御性和中期机会。近期大涨的强势股不宜追涨,防止补跌被套的风险。半导体和算力方向局部活跃,CPO等开始震荡调整,说明资金在科技股内部结构性的切换,与海外联动紧密的光模块等方向短期有所承压,资金对于国产替代逻辑方向有一定的操作积极性,对于国产替代+业绩增长明确的方向可逢低关注。部分防御性的方向,如公共事业、军工、消费板块中资金流入明显,且低位的品种或有交易性机会。近期选股上应继续做好长短结合,短线可关注近期震荡期间主力资金承接低吸进场积极的品种;中线选股,对于三季报业绩兑现明确、估值合理的品种,尤其是有牛私募、牛外资增仓的方向重点关注。如图1:
本文反映当前观点,该观点可能随着时间推移而改变。相关资讯来源于公开信息,本文仅供参考,不构成投资建议,祝投资顺利! 如果您看懂了,一定要点“完全看懂了”按钮。最后不要忘了点“顶”哦!